はじめに
皆さん、こんにちは。大阪府枚方市のエンラージ株式会社です。
これまでの相続対策シリーズでは、現金と不動産の相続税評価額の違いや、更地と賃貸住宅で評価がどう変わるのかについてお話ししてきました。
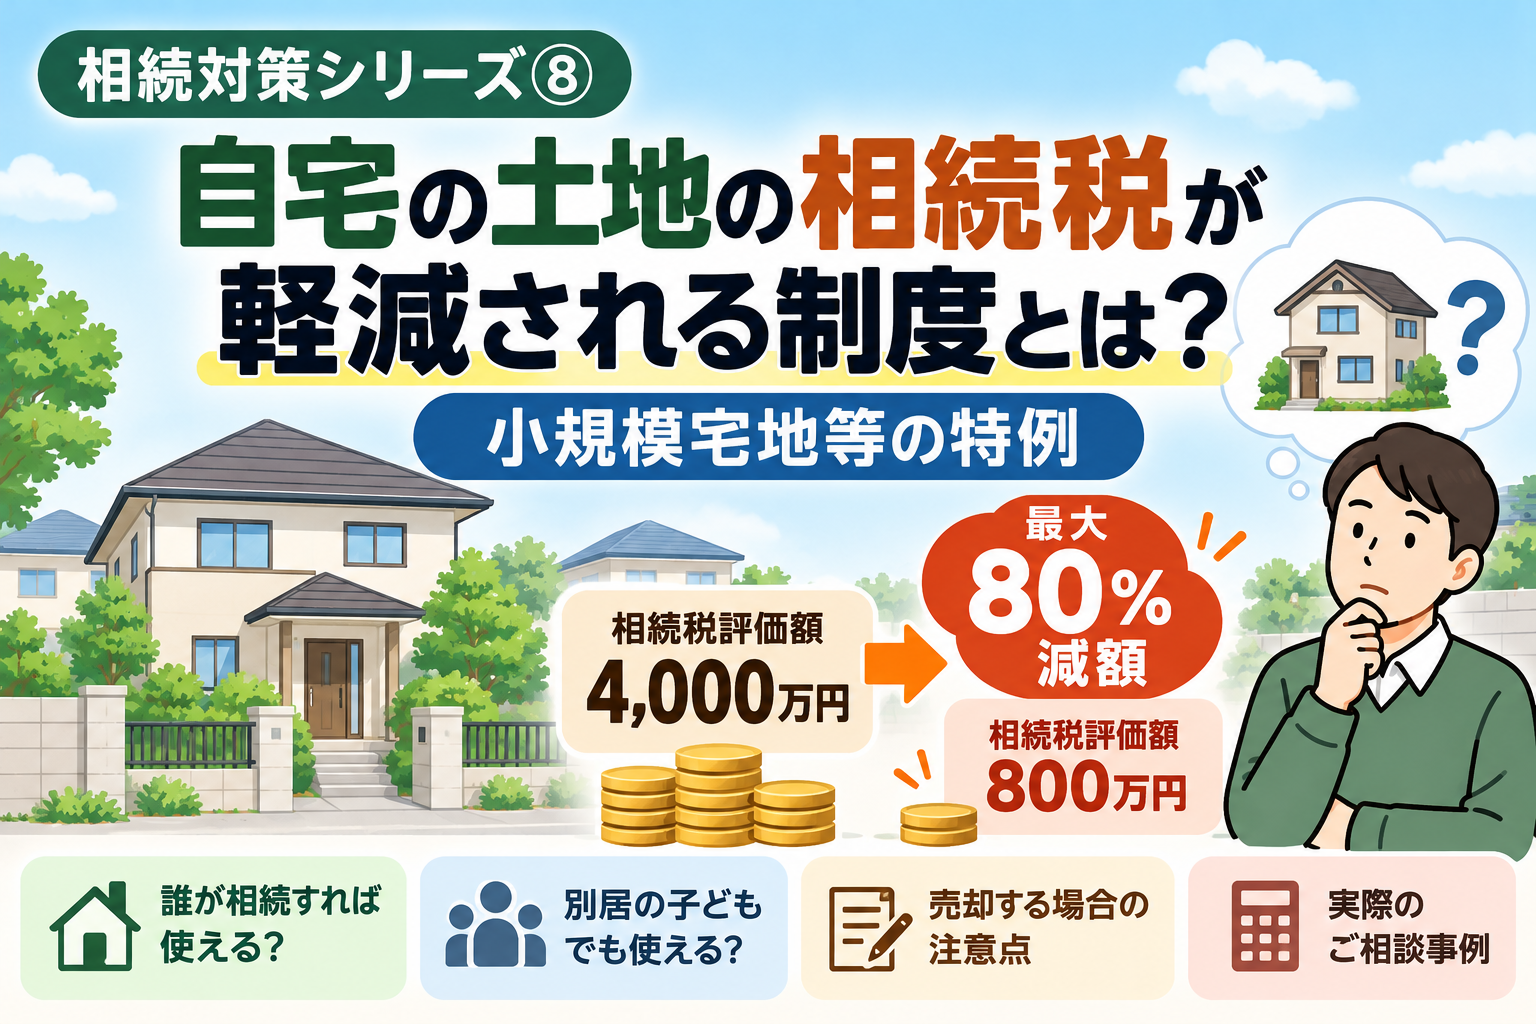
今回は、ご自宅の土地を相続する際に、ぜひ知っておいていただきたい「小規模宅地等の特例」をご紹介します。一定の条件を満たせば、自宅の土地の相続税評価額を最大80%減額できる制度です。
ただし、親御さんの自宅を相続したからといって、誰でも適用できるわけではありません。誰が相続するのか、亡くなった方と同居していたのか、相続後に売却するのか。こうした条件によって適用可否が変わります。実際に当社でお手伝いした相続不動産の売却事例も交えながら解説します。
1.小規模宅地等の特例とは?
小規模宅地等の特例とは、亡くなった方が自宅や事業などに使用していた土地について、一定の要件を満たす場合に、相続税を計算する際の土地の評価額を減額できる制度です。
自宅の土地については、原則として「特定居住用宅地等」という区分が関係します。この区分に該当すれば、330㎡までの部分について、相続税評価額を80%減額できます。
例えば、自宅の土地面積200㎡、土地の相続税評価額4,000万円、特例の適用要件をすべて満たしていると仮定すると、4,000万円×(1-80%)=800万円。土地の相続税評価額が3,200万円減額されます。
ただし、相続税が3,200万円安くなるという意味ではありません。相続税は他の財産や基礎控除なども含めて計算します。また、減額の対象は原則として土地等であり、建物の評価額まで80%減額されるわけではありません。
2.誰が相続すれば特例を使える?
自宅の土地を相続した場合、誰が取得するかによって適用要件が異なります。
① 配偶者が相続する場合
亡くなった方の配偶者が自宅の土地を取得した場合、特定居住用宅地等について、原則として相続後の居住継続や保有継続の要件はありません。ただし、特例を受けるための申告手続きなどは必要です。
② 同居していた子どもが相続する場合
一定の要件を満たせば適用できます。代表的な要件は、相続税の申告期限まで土地を所有し、引き続きその家に住んでいることです。相続後すぐに売却すると特例を受けられなくなる場合があります。
③ 別居していた子どもが相続する場合
親御さんと別々に暮らしていたお子さんでも、一定の条件を満たせば適用される可能性があります。一般に「家なき子特例」と呼ばれるケースです。
ただし、単に別居していただけでは適用できません。亡くなった方に配偶者や一定の同居相続人がいないこと、相続開始前3年以内の住まいの所有関係、申告期限まで土地を保有することなど、複数の要件があります。相続開始時に住んでいる家を過去に所有していたかどうかなども関係します。別居親族の場合は特に慎重な確認が必要です。
3.実際にあった、子ども3人で実家を相続したご相談
以前、親御さんが亡くなられ、お子さん3人で実家を相続されたお客様から、売却のご相談をいただきました。お子さんたちは、親御さんが亡くなる前からそれぞれ別の場所で生活されていました。相続した実家には誰も住んでおらず、今後も住む予定がないことから売却を希望されました。
当社で売却活動をお手伝いし、無事に売却することができました。
親御さんが長年住んできた大切な家でも、お子さんたちは別の場所で生活基盤を築いていることがあります。誰も住まない家を所有し続ければ、固定資産税だけでなく、建物の維持管理や修繕などの負担も生じます。そのため、売却という選択肢は現実的なものになります。
今回のように別居していたお子さんが実家を相続した場合でも、条件によっては小規模宅地等の特例の対象となる可能性があります。一方、売却の時期によって適用可否が変わることもあります。
なお、今回のお客様については特例の適用状況までは確認しておらず、実際に利用できたかどうかはわかりません。相続した実家を売却する前に、税金の制度を確認しておくことが大切です。
4.相続した実家は、すぐに売却しても大丈夫?
誰も住まない実家は早めに売却したいと考える方もいらっしゃるでしょう。しかし、小規模宅地等の特例の適用を検討している場合、売却時期に注意が必要です。
同居していたお子さんや、いわゆる「家なき子特例」の要件を満たす別居親族が取得する場合、原則として相続税の申告期限まで土地を保有することが求められます。同居親族の場合は居住の継続も必要です。
相続税の申告期限は原則として、相続の開始があったことを知った日の翌日から10か月以内です。申告期限前に土地を売却してしまうと、特例を受けられなくなる場合があります。
一方、配偶者が取得した場合には同じ保有継続要件が課されるわけではありません。「相続したら10か月間は売却できない」という一律の決まりではありません。
売却活動を始めることと、売買契約を締結して所有権を移転することは同じではありません。契約条件や引渡し時期も含め、税理士などの専門家に事前確認することが大切です。
5.二世帯住宅や老人ホームに入居していた場合は?
親御さんとお子さんが二世帯住宅で生活していた場合、建物の登記状況などによって同居親族として扱われる範囲が変わることがあります。
また、親御さんが介護のため老人ホームに入居し、以前住んでいた自宅が空き家になっていた場合も、一定の要件を満たせば特例の対象となる可能性があります。ただし、入居前の状況や入居後の自宅の利用状況などが関係します。
「亡くなったときに自宅に住んでいなかったから使えない」とすぐに判断する必要はありません。反対に、住民票が同じであれば必ず適用できるというものでもありません。実際の居住状況や登記内容の確認が重要です。
6.特例で相続税がゼロになる場合も申告が必要?
小規模宅地等の特例を利用した結果、相続税の課税対象額が基礎控除以下となり、相続税が発生しなくなる場合があります。しかし、特例の適用を受けるためには、原則として相続税の申告が必要です。
「税金がかからないから申告しなくていい」と思い込まないよう注意しましょう。複数の相続人がいる場合には遺産分割の状況も関係します。申告期限までに分割がまとまらない場合には特例を適用できないことがありますが、所定の手続きによって後から適用を受けられる場合もあります。相続が発生したら、早めに財産と相続人の状況を整理することが大切です。
7.不動産を売却するときは、最終的に手元に残るお金を考える
私は、不動産の売却をお手伝いする際、売却価格だけではなく、最終的にお客様の手元にどれだけのお金が残るのかを大切にしています。
相続した実家の売却では、仲介手数料や登記費用、必要に応じた測量費用などが発生することがあります。売却によって利益が生じた場合には、譲渡所得税や住民税がかかる可能性もあります。相続税と不動産売却時の譲渡所得に対する税金は別のものです。
一定の要件を満たす場合には、相続した空き家の譲渡所得の3,000万円特別控除など、別の税制が関係することもあります。ただし、こうした制度にも適用要件があり、今回の事例で利用できたことを示すものではありません。価格査定とあわせて、利用できる制度や税金の見通しを確認しておきたいところです。
8.まとめ|実家をどうするか、生前から家族で話し合う
小規模宅地等の特例は、一定の要件を満たすと自宅の土地330㎡までの相続税評価額を80%減額できる制度です。ただし、配偶者、同居していたお子さん、別居していたお子さんでは適用要件が異なります。
特に、相続した実家を売却する予定がある場合、申告期限までの保有要件などを事前に確認することが重要です。
今回ご紹介したように、親御さんが亡くなった後、お子さんたちが誰も住まない実家を相続することもあります。慌てないためにも、元気なうちからご家族で自宅を将来どうするか話し合っておくことが大切ではないでしょうか。
不動産を残すのか、活用するのか、売却するのか。相続税だけでなく管理負担やご家族の希望も含めて考えておきたいところです。
エンラージ株式会社では、枚方市・寝屋川市・交野市・八幡市を中心に、相続不動産の査定や売却、活用についてご相談を承っています。不動産の価値をきちんと知り、最終的に手元に残るお金まで考えながら、お客様と一緒により良い方法を探していきたいと思っています。
なお、具体的な相続税額や特例の適用可否については、税理士などの専門家と連携して確認することが大切です。
エンラージ株式会社
大阪府枚方市
不動産売却・賃貸仲介・店舗改装・相続不動産のご相談
https://en-large.co.jp/
※本記事は相続税制度の一般的な説明です。実際の適用には、相続人の状況、土地の利用状況、申告・遺産分割の内容などによって異なる要件があります。個別の税務判断については税理士等にご確認ください。
コメントを残す