不動産の売却価格と相続税評価額は同じではありません
不動産の売却相談を受けた際、私が最初に行うことの一つが、お客様の希望価格をお聞きすることです。
「できれば3,000万円で売却したい」
「近隣の物件がこの価格で売りに出ているので、同じぐらいで売れるのではないか」
お客様のご希望はさまざまです。
もちろん、ご希望の金額で売却できることが一番ですが、実際の市場価格とかけ離れていては、なかなか買い手が見つかりません。
ここでいう「市場価格」とは、実際にその不動産を売買できる可能性がある価格のことです。売主の希望価格や、不動産会社が査定した価格と、必ず一致するとは限りません。
そこで、私たち不動産会社は、過去の成約事例や周辺の販売状況、土地や建物の状態など、さまざまな資料をもとに査定を行います。
「成約事例」とは、実際に売買が成立した事例のことです。売りに出されているだけの価格ではなく、実際に取引された価格を確認することで、より現実的な相場を把握できます。
その際に参考にする指標の一つが、相続税路線価です。
相続税路線価とは、土地に面している道路ごとに国税庁が定めている、相続税や贈与税を計算するための土地価格の目安です。
今回は、不動産の売却査定で用いる考え方を交えながら、現金と不動産では相続税の評価がどのように違うのか、そして生前にどのような対策が考えられるのかをお話ししたいと思います。
私たち不動産会社が査定で使う「路線価」
土地の相続税評価に使われる代表的な指標が、国税庁の公表する相続税路線価です。
「相続税評価額」とは、相続税を計算するために国が定めた財産の評価額です。実際に売買できる価格とは異なる場合があります。
路線価は、一般的に地価公示価格水準の80%程度を目安として設定されています。
「地価公示価格」とは、国が公表している土地価格の基準の一つです。毎年、標準的な土地について、一般的な取引の目安となる価格が示されます。
そのため、土地の売却査定を行う際には、路線価に基づく評価額を0.8で割り戻した金額を、価格を検討するための一つの目安として使うことがあります。
「0.8で割り戻す」とは、路線価が公示価格の80%程度とされているため、路線価を0.8で割って、公示価格水準に近い金額を計算することです。
例えば、路線価に基づく土地の評価額が2,400万円だった場合です。
2,400万円 ÷ 0.8 = 3,000万円
この3,000万円を一つの参考指標として、実際の成約事例や現在募集されている物件の価格と比較します。
ただし、この計算だけで売却価格が決まるわけではありません。
土地の形状、道路との接し方、周辺環境、建築条件、需要などによって価格は変わります。
例えば、整った四角形の土地は利用しやすい一方、細長い土地や不整形な土地は建物を建てにくく、価格が下がることがあります。
「建築条件」とは、建築できる建物の種類や大きさ、建築会社などに関する条件です。また、「需要」とは、その地域でその不動産を購入したい人がどの程度いるかという意味です。
また、路線価に基づく評価額と、個別の土地の相続税評価額が必ず一致するわけでもありません。
土地の形状や道路との接し方などによって、相続税評価額を調整する場合があるためです。
私のこれまでの売却実務では、路線価による評価額より高い価格で成約するケースが多く、最終的な成約価格は近隣の成約事例に近づく傾向があります。
そのため、私は路線価だけで判断するのではなく、実際に売れた価格を特に重視しています。
相続税の計算では、逆の視点から考えられます
ここで、相続税の話に置き換えてみます。
「相続税」とは、亡くなった方から財産を受け継いだときに、その財産の金額に応じてかかる税金です。
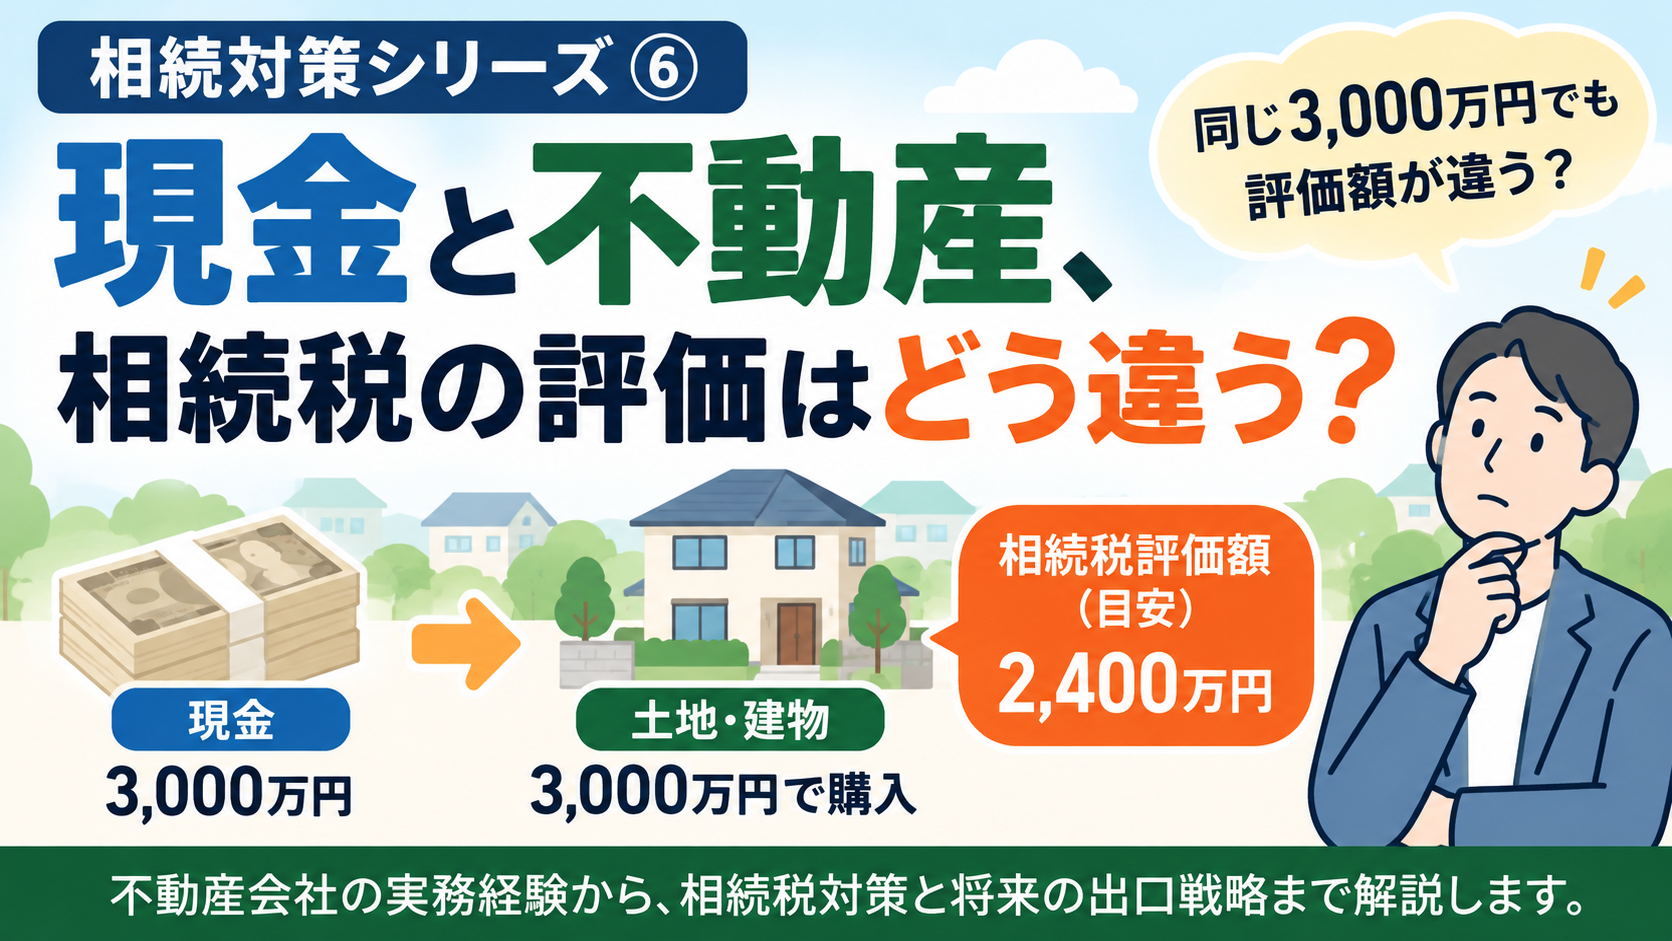
例えば、3,000万円の現金を所有している方がいるとします。
現金のまま相続が発生した場合、その3,000万円は基本的に額面どおり相続税の計算対象となります。
「額面どおり」とは、現金3,000万円をそのまま3,000万円として評価するという意味です。
では、その3,000万円を使って土地や建物を購入した場合はどうでしょうか。
不動産の相続税評価額は、実際に購入した金額とは異なる方法で計算されます。
土地は主に相続税路線価などをもとに評価され、建物は原則として固定資産税評価額をもとに評価されます。
「固定資産税評価額」とは、毎年かかる固定資産税を計算するために、市区町村が建物や土地を評価した金額です。
土地の相続税路線価は、一般的に地価公示価格水準の80%程度を目安として設定されています。
仮に3,000万円で購入した土地の相続税評価額が2,400万円となれば、現金で所有していた場合と比べて、相続税の計算上の財産評価額が600万円低くなることになります。
ただし、これは仕組みを説明するための仮定です。
土地の実際の評価額は、所在地や形状、道路との接し方などによって異なります。また、建物は原則として固定資産税評価額を基準に評価するため、土地とは計算方法が異なります。
そのため、購入前に対象不動産の相続税評価額をきちんと確認し、税理士と連携して節税効果を試算する必要があります。
「試算」とは、実際の金額を確定する前に、条件をもとにおおよその金額を計算することです。
なお、財産評価額が600万円下がったとしても、相続税そのものが600万円安くなるわけではありません。
相続税は、財産の合計額に税率をかけて計算しますが、基礎控除や各種の控除なども関係するためです。
「基礎控除」とは、相続税を計算するときに、財産の合計額から差し引ける一定の金額です。財産の合計額が基礎控除の範囲内であれば、原則として相続税はかかりません。
実際の相続税額は、財産全体の金額や相続人の人数、適用される控除などによって変わります。
「相続人」とは、亡くなった方の財産を受け継ぐ権利を持つ方です。配偶者や子どもなどが該当します。
また、相続税評価額と実際の取引価格が著しく乖離するなど、個別の事情によっては通常の評価方法がそのまま認められない場合もあります。
「著しく乖離する」とは、二つの金額が大きくかけ離れているという意味です。相続税を不当に減らす目的で、実際の価値と評価額が大きく異なる不動産を利用した場合などには、通常とは異なる判断がされる可能性があります。
そして、もう一つ忘れてはいけないことがあります。
それは、相続税評価額が低くなるからといって、どんな不動産でも購入してよいわけではないということです。
駅からの距離、周辺環境、将来の人口動向、賃貸需要、建物の状態などによって、不動産の資産価値は大きく変わります。
「賃貸需要」とは、その地域で賃貸住宅を借りたい人がどの程度いるかということです。賃貸需要が高ければ入居者を見つけやすく、低ければ空室が長く続く可能性があります。
相続税を抑えることができたとしても、将来売却できなかったり、多額の修繕費が必要になったりすれば、相続したご家族にとって負担となってしまいます。
「修繕費」とは、建物や設備の故障を直すために必要な費用です。屋根や外壁、給湯器、エアコンなど、時間の経過とともに修理や交換が必要になるものがあります。
だからこそ、購入時には相続税評価額だけでなく、将来の売却価格や賃貸活用の可能性まで見据えることが大切です。
節税できる不動産を探すのではなく、資産としての価値を維持でき、結果として相続税対策にもつながる不動産を選ぶ。
私は、そこに不動産会社が相続対策に関わる大きな意味があると考えています。
生前に財産を把握し、相続税額を試算する
私は、相続が発生してから対策を考えるのではなく、財産を所有されている方が元気なうちに準備することが重要だと考えています。
まずは、ご自身がどのような財産を持っているのかを整理すること。
預貯金、不動産、株式、保険などを確認し、財産の棚卸しを行います。
「預貯金」とは、銀行などに預けている普通預金や定期預金などのことです。
「財産の棚卸し」とは、自分がどのような財産を、どのくらい持っているのかを一覧にして確認する作業です。財産だけでなく、住宅ローンなどの借入金や、未払いの税金などの債務も確認します。
そのうえで、税理士などの専門家と連携し、将来どの程度の相続税が発生する可能性があるのかを試算します。
「税理士」とは、税金の計算や申告、税務上の相談を専門に行う国家資格者です。相続税の具体的な計算や申告については、税理士に確認することが大切です。
相続税が発生しない見込みであれば、無理に節税対策を行う必要はないかもしれません。
一方、多額の相続税が見込まれるのであれば、生前に対策を検討する余地があります。
「生前」とは、財産を所有している方が存命中であることです。生前に準備することで、財産の分け方や納税資金について、家族と話し合う時間を持つことができます。
その選択肢の一つが、現金を不動産に換えるという方法です。
ただし、不動産の購入には仲介手数料、登記費用、不動産取得税などの諸費用がかかりますし、所有している間の固定資産税や管理費、修繕費などの維持費も必要です。
「諸費用」とは、不動産の購入代金以外にかかる費用の総称です。「維持費」とは、不動産を所有し続けるために必要な税金や管理、修理などの費用です。
節税効果については、必ず税理士による検討が必要です。
不動産は所有するだけでなく、賃貸活用という選択肢もあります
不動産を所有している場合、何もせずに保有するだけでなく、賃貸に出して家賃収入を得るという方法もあります。
「賃貸活用」とは、自分で住むのではなく、第三者に貸して家賃収入を得る不動産の使い方です。
例えば、建物を第三者に貸している場合、借家権などを考慮することで、相続税評価額が下がる場合があります。
「借家権」とは、建物を借りて使用する人が持つ権利のことです。相続税の計算では、建物を自分で使っている場合と、他人に貸している場合で評価方法が異なることがあります。
土地についても、貸家が建っている敷地は「貸家建付地」として評価されることがあり、一定の条件のもとで自用地より評価額が低くなる場合があります。
「貸家建付地」とは、所有者が建てた賃貸住宅などが建っている土地のことです。「自用地」とは、所有者が自分で使っている土地を指します。
ただし、賃貸に出せば必ず評価額が下がるわけではありません。
実際の賃貸状況や契約内容、空室の有無などによって評価が変わります。
「空室」とは、入居者がいない部屋のことです。空室が多い場合や、実際には賃貸されていない場合には、評価上の取り扱いが変わる可能性があります。
また、家賃収入を得られる一方で、修繕費や管理費、空室リスクなども発生します。
「空室リスク」とは、入居者が退去した後、次の入居者がすぐに決まらず、家賃収入を得られない可能性のことです。
相続税の評価だけでなく、賃貸事業として成り立つかどうかを考えることが必要です。
更地と建物がある土地では、固定資産税も違います
土地の固定資産税についても知っておきたいことがあります。
「固定資産税」とは、土地や建物などの不動産を所有している人に、毎年かかる地方税です。市区町村などに納めます。
一般的に、住宅が建っている土地には「住宅用地の特例」があり、一定の要件を満たすと固定資産税の課税標準が軽減されます。
「住宅用地の特例」とは、住宅が建っている土地について、固定資産税を計算する基準となる金額を小さくする制度です。
「課税標準」とは、税率をかけて税額を計算するもとになる金額です。評価額そのものではなく、特例などによって課税標準がさらに小さくなる場合があります。
例えば、住宅1戸につき200㎡までの小規模住宅用地では、固定資産税の課税標準が評価額の6分の1となる特例があります。
一方、建物を取り壊して更地にすると、この特例が適用されなくなり、土地の固定資産税が上がる場合があります。
「更地」とは、建物が建っていない土地のことです。
ただし、建物があれば何でも対象になるわけではなく、住宅としての利用状況や建物の状態などによって取り扱いが異なります。
また、建物を残す場合には、建物自体の固定資産税や維持管理費も考える必要があります。
「維持管理費」とは、建物を安全で使える状態に保つための費用です。清掃費、設備点検費、修繕費などが含まれます。
「更地にした方が売りやすいのか」
「建物を残して賃貸に出した方がよいのか」
こうした判断も、不動産会社が関わるべき大切な部分だと思います。
相続税が安くなっても、相続した家族が困ってしまっては意味がありません
私が特に大切だと考えているのは、相続後のことです。
仮に相続税対策として不動産を購入し、相続税評価額を抑えることができたとします。
しかし、その不動産を相続したご家族が、賃貸管理や建物の維持管理をできなければどうでしょうか。
「賃貸管理」とは、入居者との契約や家賃の管理、退去時の手続き、修繕の手配など、賃貸物件を運営するための業務です。
入居者への対応、設備の故障、家賃の滞納、修繕工事など、不動産の管理にはさまざまな業務があります。
「家賃の滞納」とは、入居者が決められた期日までに家賃を支払わないことです。
また、相続税の納税資金が必要になった際に、不動産がすぐに売却できるとは限りません。
「納税資金」とは、相続税などの税金を支払うために必要な現金です。不動産は現金と違い、売却手続きや買い手探しに時間がかかることがあります。
節税効果があっても、売却が難しい土地や、修繕費のかかる建物を残してしまっては、ご家族の負担になる可能性があります。
私は、相続税評価額だけでなく、相続した方がその不動産をどのように運用し、最終的にどうするのかという出口戦略まで考えるべきだと思います。
「出口戦略」とは、将来その不動産を売却するのか、賃貸として持ち続けるのか、自分や家族が使うのかなど、最終的な活用方法をあらかじめ考えておくことです。
売却するのか。
賃貸として保有するのか。
ご自身やご家族が住むのか。
将来の選択肢を整理したうえで、相続対策を進めることが大切です。
不動産会社だからこそできる相続対策があります
相続税の計算は税理士の専門分野です。
遺言書や遺産分割など、法律的な問題については弁護士や司法書士などの専門家との連携も必要になります。
「遺言書」とは、自分が亡くなった後に財産を誰にどのように分けるかを書き残した書面です。
「遺産分割」とは、亡くなった方の財産を相続人の間でどのように分けるかを決めることです。
「弁護士」は法律問題の相談や交渉、裁判手続きなどを扱う専門家です。「司法書士」は、不動産の名義変更である相続登記など、登記や法律手続きの専門家です。
一方で、不動産の市場価格、売却のしやすさ、賃貸需要、建物の状態、維持管理費などは、私たち不動産会社が日々の実務で向き合っている分野です。
だからこそ、不動産会社は相続が発生した後の売却仲介だけを行うのではなく、生前の相続対策にも積極的に関わるべきだと考えています。
「売却仲介」とは、売主と買主の間に入り、売買条件の調整や契約手続きなどをサポートする仕事です。
まずは財産を棚卸しする。
不動産の市場価格と相続税評価額を確認する。
税理士と連携して相続税額を試算する。
そのうえで、保有、売却、賃貸活用などの選択肢を比較し、相続後の出口戦略まで考える。
エンラージ株式会社では、このような流れで、お客様とご家族の将来を見据えた不動産の相談に取り組んでいきたいと思っています。
相続税を安くすることがゴールではありません。
大切なのは、財産を引き継ぐご家族が、将来困らないように準備することです。
相続対策を考え始めたら、税理士だけでなく、信頼できる不動産会社にも早めに相談してみてはいかがでしょうか。
—
エンラージ株式会社
大阪府枚方市
※本記事は相続税評価や不動産活用についての一般的な情報を紹介するものです。具体的な税額、評価方法、節税効果については、個別の事情を踏まえ、税理士などの専門家にご確認ください。
コメントを残す